A menudo, el cliente se siente abrumado por términos legales y financieros. Cuando escuchan la palabra "Fideicomiso", muchos piensan en procesos complicados, cuando en realidad es el mejor aliado de su seguridad. Como asesor, tu capacidad para simplificar este concepto puede ser el factor decisivo para cerrar una venta en plano.
Desglosamos el fideicomiso de manera digerible, para que puedas transmitir la paz mental que tus compradores necesitan al invertir en una propiedad.
¿Qué es el Fideicomiso Inmobiliario?
La protección del dinero y del proyecto
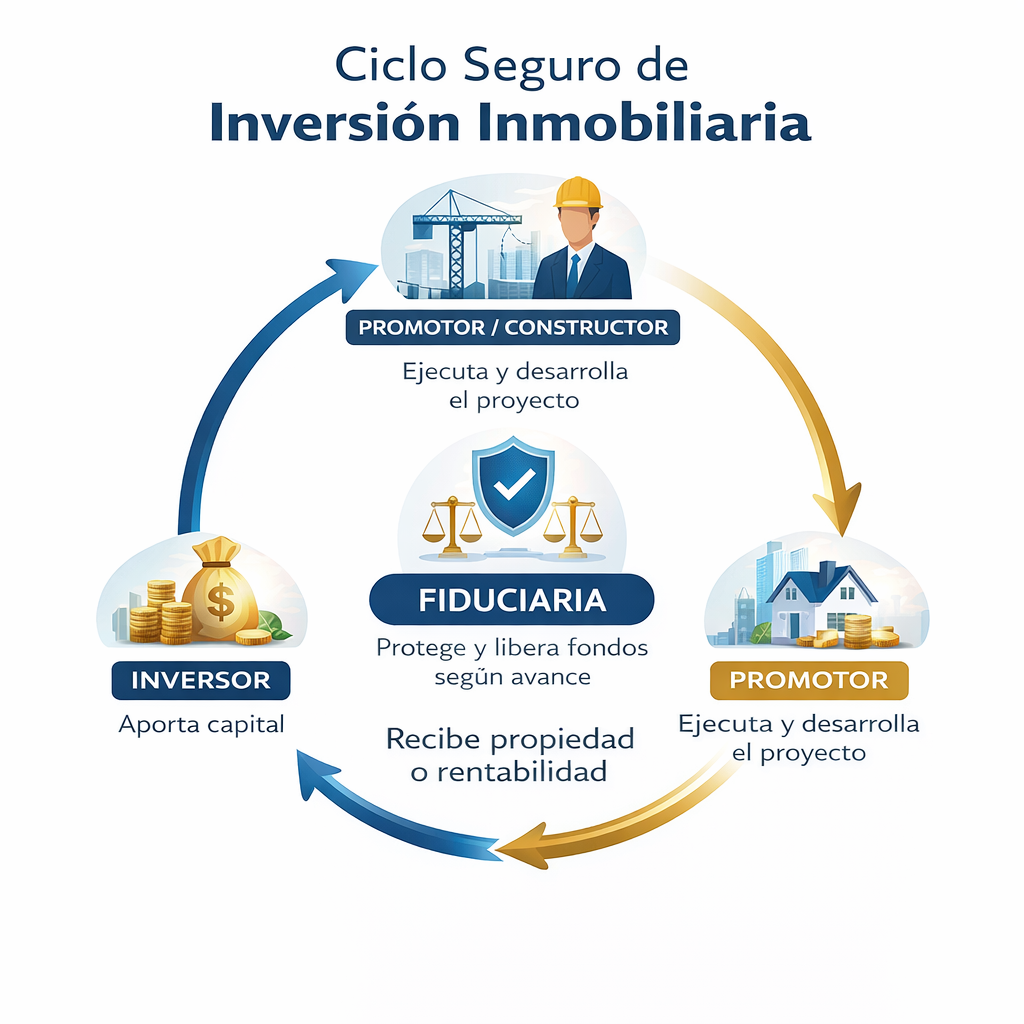
En palabras simples, un fideicomiso es un "árbitro imparcial". Es una estructura legal donde el constructor y el comprador no se entregan el dinero directamente entre ellos, sino que lo depositan en una entidad regulada y neutral: la Fiduciaria.
¿Cómo funciona el triángulo de confianza?
El Constructor: Aporta el terreno y su capacidad técnica.
El Comprador: Aporta el dinero (inicial y cuotas).
La Fiduciaria: Recibe el dinero y solo se lo entrega al constructor cuando este demuestra que ha cumplido con metas específicas de la obra (permisos, vaciado de techos, terminaciones).
3 Beneficios clave para vender con Fideicomiso
Si tu cliente tiene dudas, enfócate en estos tres puntos de valor:
Patrimonio Autónomo: El dinero del proyecto no se mezcla con las deudas personales del constructor. Si el constructor tiene un problema legal ajeno al edificio, el dinero del fideicomiso está "blindado" y solo se usa para terminar la obra.
Vigilancia de Fondos: La fiduciaria supervisa que cada peso que el cliente paga se invierta realmente en la edificación. Esto reduce drásticamente el riesgo de que el proyecto se detenga por mala administración financiera.
Facilidad de Financiamiento: Los bancos prefieren financiar proyectos con fideicomiso porque saben que hay una entidad profesional vigilando la transparencia del proceso.
Tips sencillo:
Usamos la analogía del "Árbitro": Explicamos normalmente que la fiduciaria es como un juez que asegura que ambas partes jueguen limpio: el constructor construye y el cliente paga.
Resaltamos que el Bono Vivienda: Recuerda que solo los proyectos de Bajo Costo con Fideicomiso permiten que el cliente reciba el beneficio del Bono ITBIS, un incentivo del Estado que ayuda con el inicial.
Verificar siempre la Fiduciaria: Asegúrate siempre de visualizar que la fiduciaria esté registrada en la Dirección General de Impuestos Internos (DGII) y la Superintendencia de Bancos para garantizar su legitimidad.
Solo ambas entidades gubernamentales garantiza que estén debidamente registradas y operativas.